การเติบโตของตลาดรถยนต์ไฟฟ้าในประเทศไทยถือได้ยังคงว่ามีความรวดเร็วในการเติบโตอย่างต่อเนื่อง โดยปี 2568 ยอดจดทะเบียนรถยนต์ไฟฟ้า 100% (BEV) รวมอยู่ที่ 122,384 คัน เพิ่มขึ้น 72.12% จากปีก่อนหน้า ส่วนในช่วง 9 เดือน (มกราคม–กันยายน) ของปี 2569 มียอดจดทะเบียนรถยนต์ไฟฟ้าอยู่ที่ 169,638 คัน เพิ่มขึ้น 93% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า
ย้อนหลังไปในช่วง 3 ปีที่ผ่านมา (2566-2568) รถยนต์ไฟฟ้า 100% ประเภทต่างๆ ทั้ง รถยนต์ไฟฟ้าส่วนบุคคล, รถยนต์ไฟฟ้าเชิงพาณิชย์ และ รถยนต์ไฟฟ้าที่ใช้ในองค์กร มีอัตราเติบโตเฉลี่ย 155% สะท้อนให้เห็นถึงการเปลี่ยนผ่านสู่ยุค EV ที่เกิดขึ้นเร็วกว่าที่หลายฝ่ายคาดการณ์
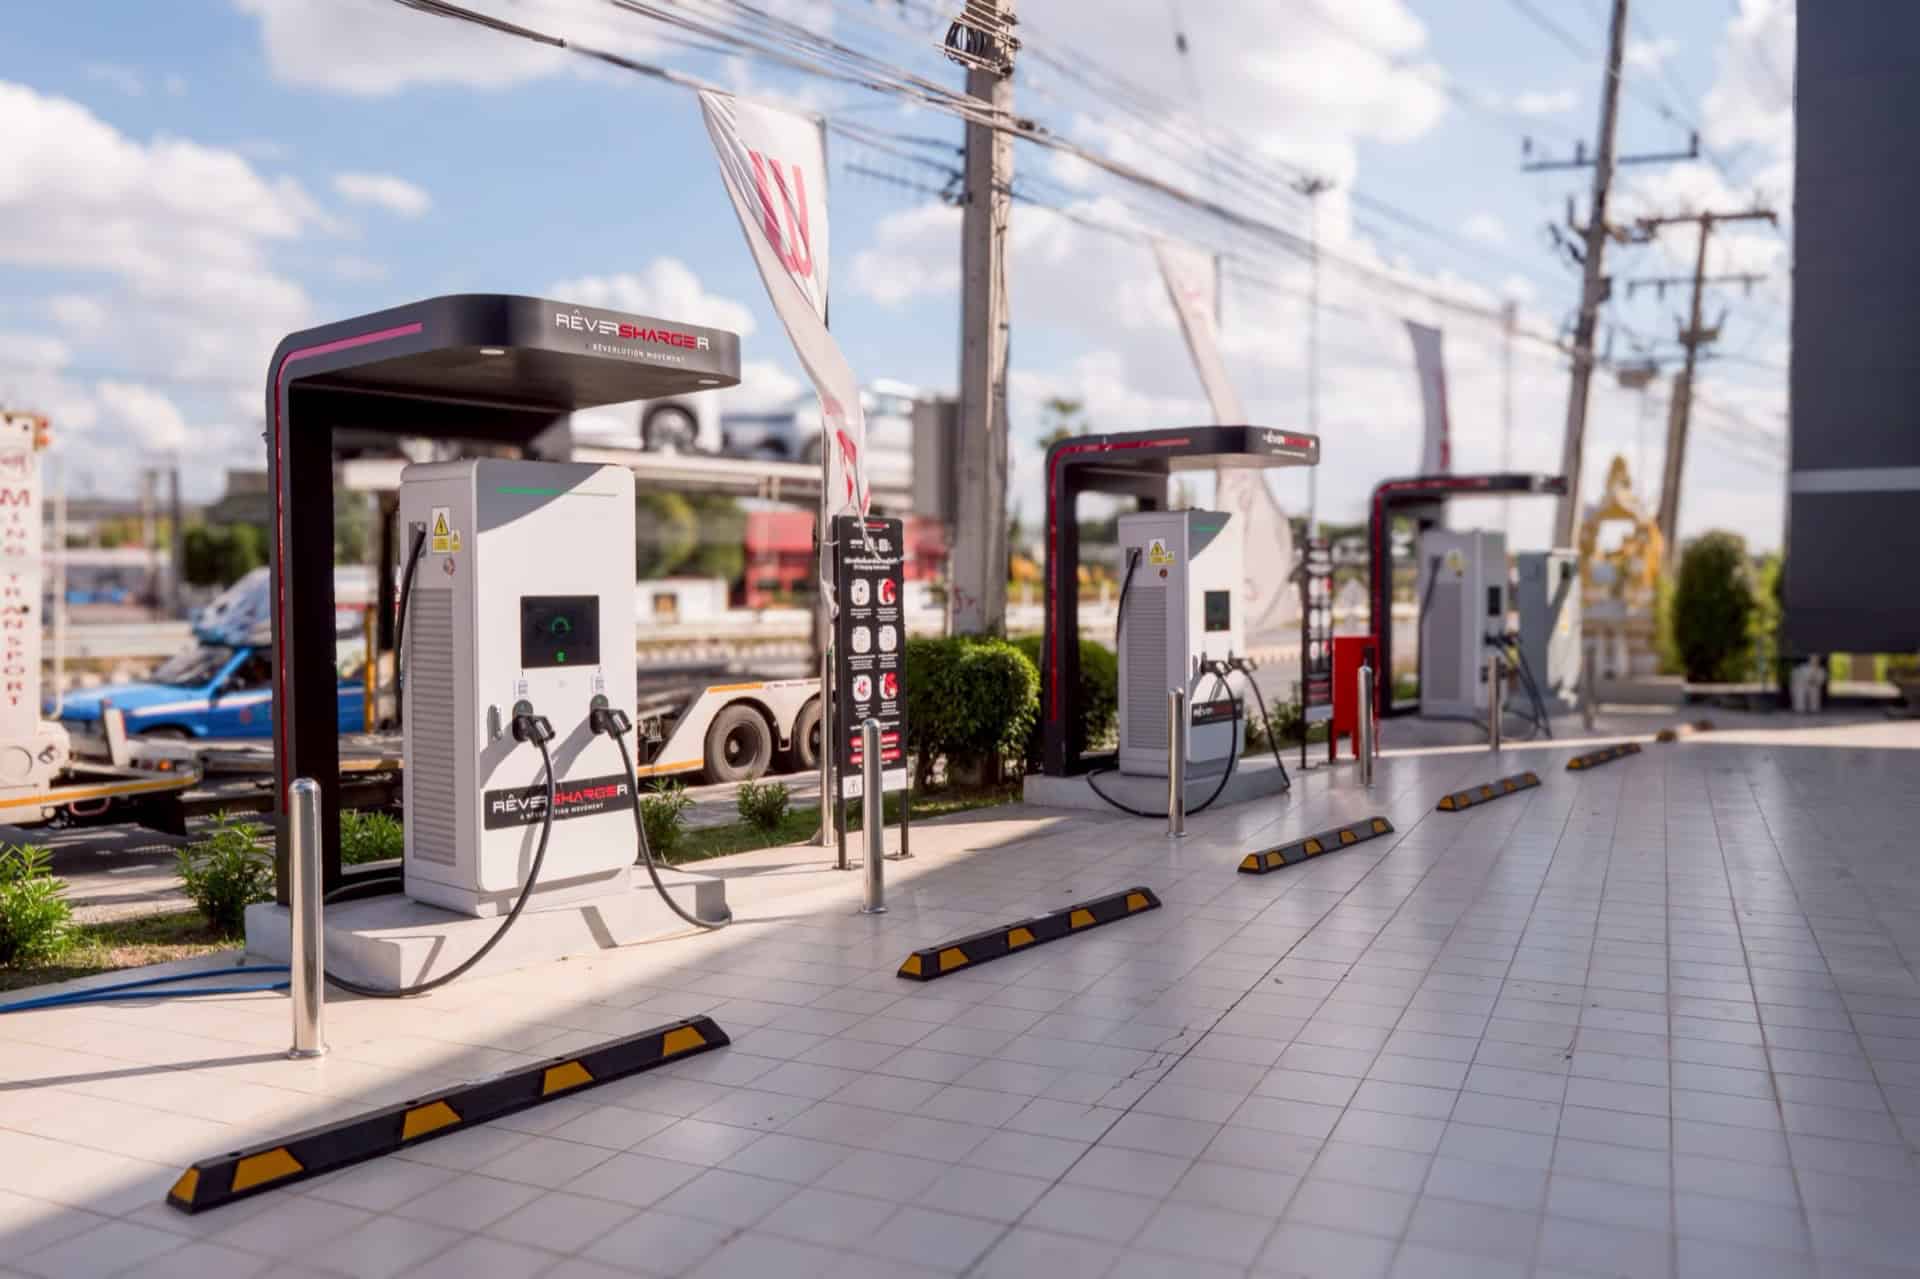
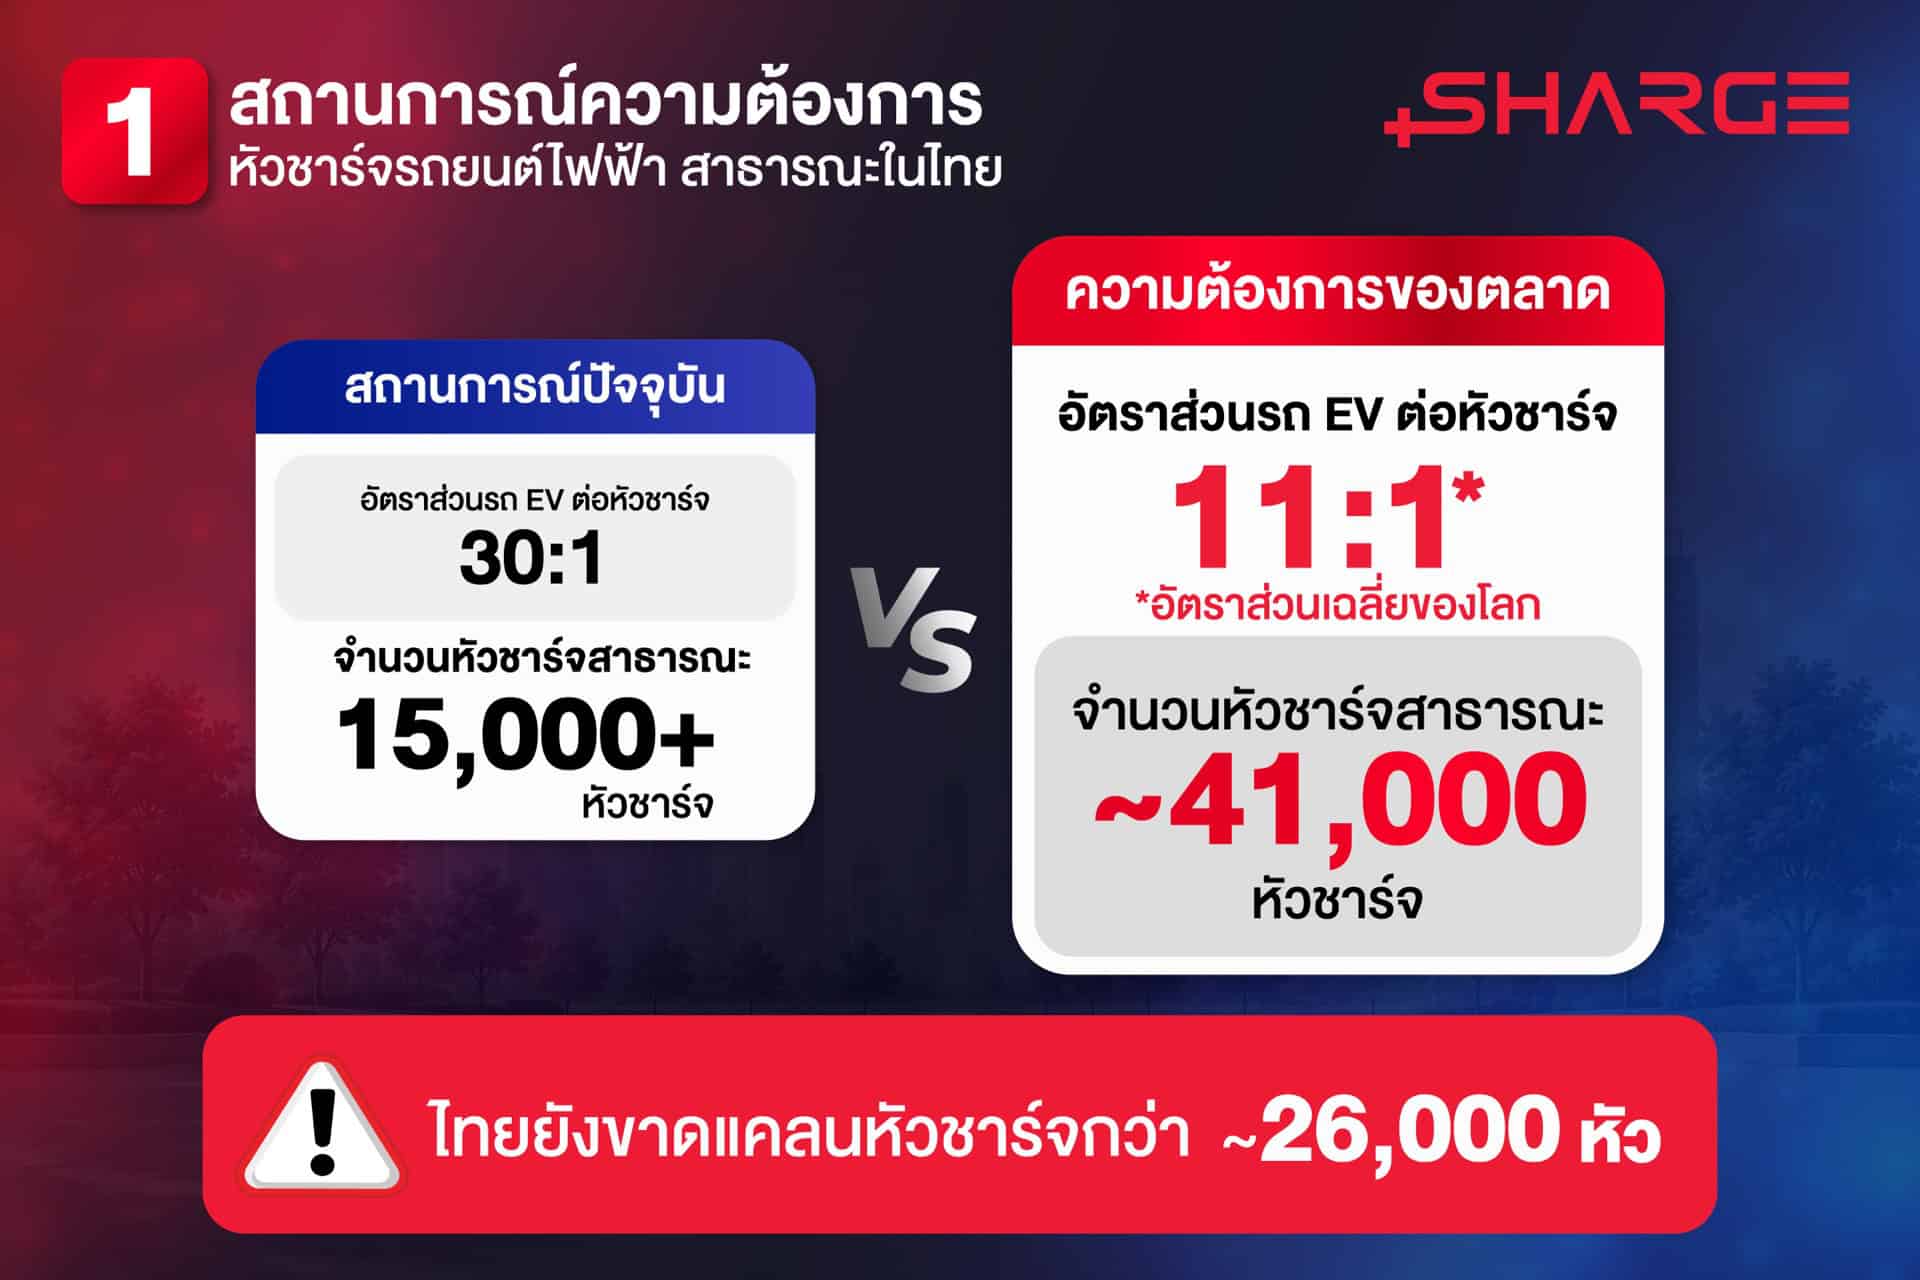
นายพีระภัทร ศิริจันทโรภาส ประธานเจ้าหน้าที่บริหาร บริษัท ชาร์จ แมเนจเม้นท์ จำกัด (SHARGE) เปิดเผยว่า บริษัทประเมินว่าปริมาณความต้องการ สถานีชาร์จรถยนต์ไฟฟ้า (EV Charging Stations) ในประเทศไทยยังคงต้องการหัวชาร์จสาธารณะเพิ่มขึ้นอีก 2.7 เท่า จากปัจจุบัน หรือควรจะอยู่ที่ 41,000 หัวชาร์จ จากปัจจุบันประเทศไทยจะมีสถานีชาร์จสาธารณะรวมอยู่ที่ 15,000 หัวชาร์จ เพื่อรองรับการเติบโตของรถยนต์ไฟฟ้าในอนาคต
ทั้งนี้ เมื่อพิจารณาข้อมูลการจดทะเบียนรถยนต์ไฟฟ้า 100% ณ สิ้นเดือนกันยายน 2569 ที่มียอดจดทะเบียนสะสมกว่า 456,000 คัน ซึ่งอัตราส่วน รถยนต์ไฟฟ้า ต่อ หัวชาร์จ ในประเทศไทยอยู่ที่ 30:1 ขณะที่อัตราส่วนเฉลี่ยของโลกอยู่ที่ราว 11:1 และเมื่อลงในรายละเอียดเพิ่มเติม หัวชาร์จแบบ DC Fast Charge ในไทยอยู่ที่อัตราส่วน 47:1 และมีปริมาณไม่เพียงพอต่อการใช้งานจริงในหลายพื้นที่
สำหรับสถานการณ์ดังกล่าว เป็นโอกาสของเจ้าของที่ดิน ร้านอาหาร, ร้านของฝาก, คาเฟ่, โรงแรม, คอนโดมิเนียม, หมู่บ้าน, คอมมูนิตี้มอลล์, ตลาดนัด ที่ตั้งอยู่ในกลุ่มทำเลที่มีความต้องการสูง เพราะการติดตั้งสถานีชาร์จรถยนต์ไฟฟ้า ในปัจจุบัน ไม่ได้เป็นเพียงการเพิ่มบริการให้ลูกค้าเท่านั้น แต่เป็นเครื่องมือสำคัญในการสร้างรายได้ระยะยาวให้กับธุรกิจ
จากข้อมูลจำนวนสถานีชาร์จในพื้นที่ต่างๆ และข้อมูลปริมาณการชาร์จผ่านแอป RÊVERSHARGER พบว่า กลุ่มทำเลที่มีความต้องการหัวชาร์จเร่งด่วน คือกลุ่มเส้นทางหลักและพื้นที่ท่องเที่ยวที่มีการใช้งานหนาแน่น ซึ่งมักประสบปัญหาคิวรอชาร์จในช่วงเทศกาลและวันหยุดยาว ดังนี้
1.จุดพักรถบนมอเตอร์เวย์สายหลัก เช่น M7, M9 และ M6 ที่มักเกิดปัญหาคิวเต็มในช่วงเวลาเร่งด่วน
2.หัวเมืองท่องเที่ยวและเส้นทางเดินทางระยะไกล เช่น เส้นทางชลบุรี–พัทยาที่เป็นทำเลเป็นยุทธศาสตร์มีความต้องการการใช้สถานีชาร์จทั้งสำหรับรถยนต์ไฟฟ้าส่วนบุคคลรถยนต์ไฟฟ้าเพื่อให้บริการสาธาณะและรถยนต์ไฟฟ้าสำหรับใช้งานในองค์กรโดยหัวชาร์จเต็มเกือบทุกจุดช่วงวันหยุด
เส้นทางสู่ภาคอีสานช่วงรอยต่อสระบุรี–นครราชสีมา ที่ต้องการสถานี DC Fast Charge ขนาดใหญ่จำนวนมาก รองรับการเดินทางไปถึงเมืองใหญ่อย่างขอนแก่น อุดรธานี เส้นทางล่องใต้ช่วงประจวบคีรีขันธ์–ชุมพร ซึ่งยังขาดสถานีชาร์จขนาดใหญ่สำหรับรองรับรถยนต์ไฟฟ้าที่เพิ่มขึ้นต่อเนื่อง
3.อำเภอทางผ่านระหว่างจังหวัด เช่น กำแพงเพชร ชุมพร เพื่อเป็นจุดพักชาร์จก่อนเดินทางยาวไปยังเมืองใหญ่
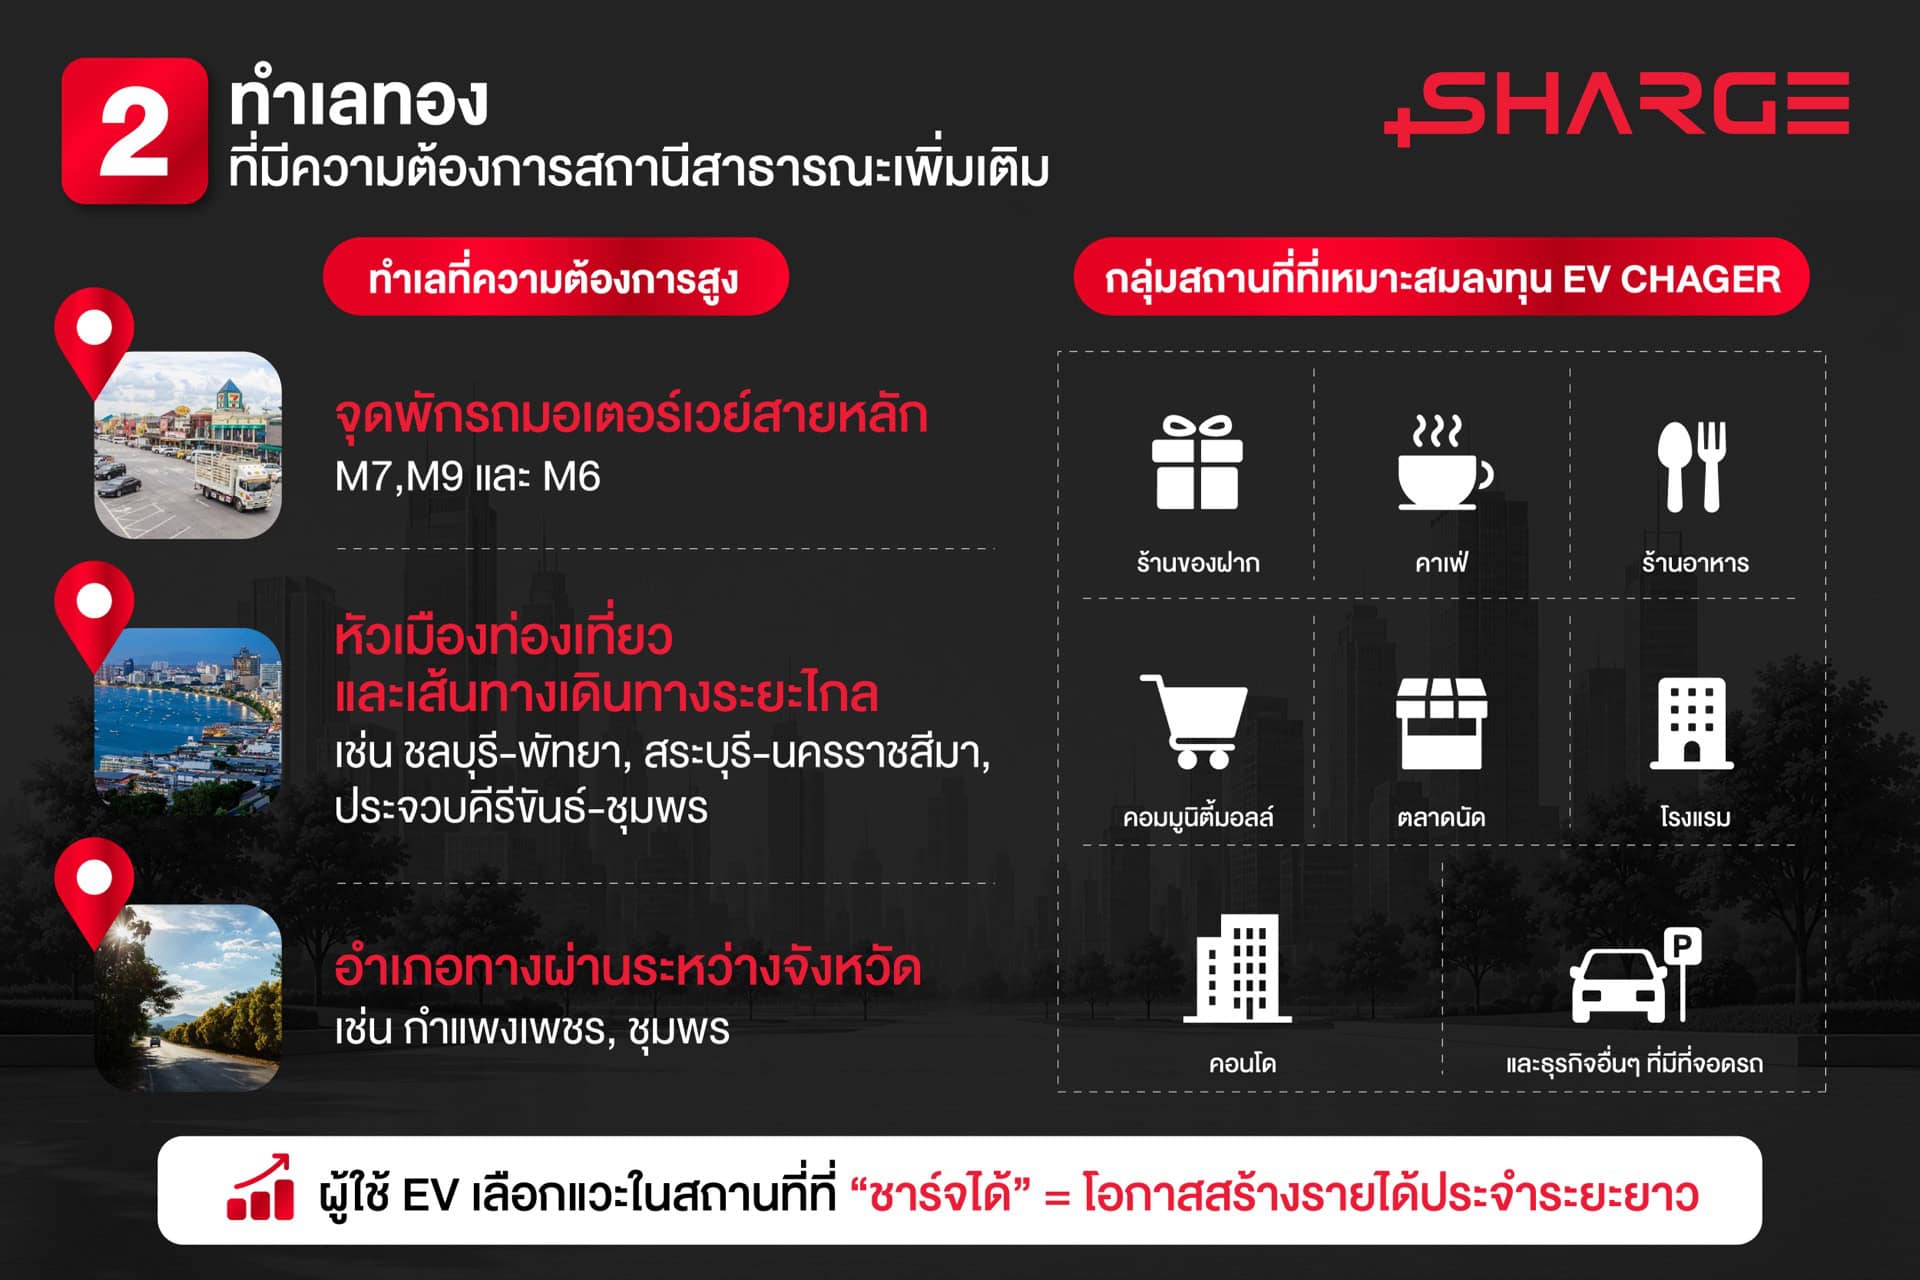
“การมีสถานีชาร์จสามารถช่วยเพิ่มจำนวนผู้เข้าใช้บริการในพื้นที่ โดยเฉพาะในช่วงวันหยุดหรือช่วงเวลาที่มีการเดินทางสูง เนื่องจากผู้ใช้รถยนต์ไฟฟ้า (EV) มีแนวโน้มเลือกแวะพักหรือใช้เวลาระหว่างวันในสถานที่ที่สามารถชาร์จรถได้ ส่งผลให้สถานีชาร์จ EV ช่วยเพิ่มรายได้ให้แก่ธุรกิจดั้งเดิม”
อย่างไรก็ตาม การลงทุนสถานีชาร์จบนที่ดินของตัวเอง มีระยะเวลาคืนทุนโดยเฉลี่ยอยู่ที่ประมาณ 3-7 ปี ขึ้นอยู่กับทำเลและประเภทของตู้ชาร์จ รวมถึงอัตราการหมุนเวียนของการใช้งาน (Utilization Rate) โดยมีปัจจัยชี้วัดความสำเร็จและความคุ้มค่าของการลงทุน 4 ด้านหลักได้แก่
- ทำเลที่ตั้ง (Location) ต้องอยู่ในจุดที่ผู้ขับขี่รถยนต์ไฟฟ้าแวะเวียนสะดวกมีผู้คนสัญจรผ่านไปมาเป็นประจำมีสิ่งอำนวยความสะดวกระหว่างรอชาร์จ
- ความเร็วของตู้ชาร์จที่สอดคล้องกับระยะเวลาการรอ (Dwell Time) ของประเภททำเลที่ตั้ง อาทิ กลุ่มจุดพักรถระหว่างทาง ที่ต้องเน้น DC Fast Charge กลุ่มสถานที่ไลฟ์สไตล์และพักผ่อน ที่อาจเป็น DC Fast Charge ขนาดกลาง หรือ AC Normal Charge และกลุ่มพักแรมและค้างคืน ที่อาจเน้น AC เป็นหลัก
- การบริหารจัดการพลังงาน (Peak Load Management) ต้องดำเนินการขอใช้ไฟรูปแบบ Low Priority
- ระบบซอฟต์แวร์ (Platform) มีระบบแอปพลิเคชันจัดการสถานีที่เชื่อมต่อกับผู้ใช้งานได้ โดยต้องเป็นระบบที่เสถียร ใช้งานง่าย และมีฐานลูกค้าอยู่ในแอปฯ
“การเติบโตของรถยนต์ไฟฟ้าในประเทศไทยจะไม่ใช่เพียงเทรนด์ระยะสั้น แต่กำลังกลายเป็นโครงสร้างพื้นฐานใหม่ของระบบคมนาคมในอนาคต การเร่งขยายสถานีชาร์จให้เพียงพอและครอบคลุมทั่วประเทศ จะเป็นปัจจัยสำคัญที่ช่วยผลักดันให้การใช้งานรถยนต์ไฟฟ้าเติบโตได้อย่างยั่งยืนในระยะยาว”